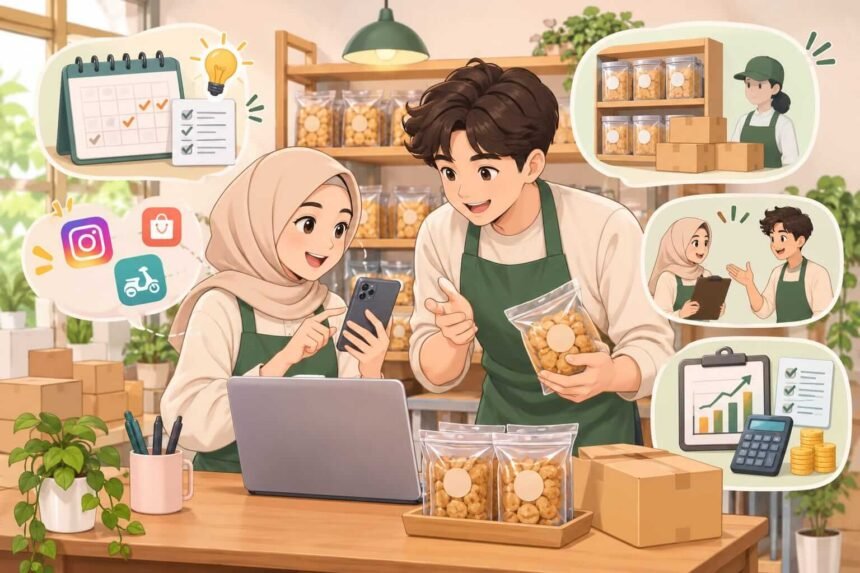
Digitalisasi membuka jalan bagi usaha kecil untuk menjangkau pasar yang lebih luas. Namun, tanpa manajemen yang kuat, lonjakan pesanan justru bisa menjadi awal munculnya persoalan bisnis.
Oleh: Salsabila Al Husna
Mahasiswa Universitas Pamulang.
Teknologi digital telah mengubah wajah dunia usaha. Pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) kini tidak lagi harus mengandalkan toko fisik untuk menjual produk. Media sosial, marketplace, dan layanan pesan antar membuka peluang bagi usaha kecil untuk menjangkau konsumen yang sebelumnya sulit mereka akses.
Bagi banyak pelaku UMKM, perubahan ini merupakan kesempatan besar. Produk rumahan bisa dikenal lebih luas, promosi dapat dilakukan dengan biaya relatif terjangkau, dan transaksi semakin mudah dilakukan. Namun, di tengah semangat mendorong UMKM masuk ke dunia digital, ada pertanyaan yang tidak boleh diabaikan: apakah kemampuan mengelola usaha sudah berkembang secepat kemampuan memasarkannya?
Sebab, dikenal banyak orang belum tentu berarti bisnis dikelola dengan baik. Penjualan yang meningkat juga tidak selalu berbanding lurus dengan keuntungan.
Di sinilah persoalan mendasar UMKM digital sering muncul. Pelaku usaha berlomba-lomba memperluas pemasaran, tetapi tidak semuanya memiliki sistem pengelolaan keuangan, operasional, dan sumber daya manusia yang memadai.
Padahal, ketika pesanan meningkat, tantangan bisnis juga ikut bertambah. Produksi harus disesuaikan, persediaan bahan baku perlu dikendalikan, pengiriman harus tepat waktu, dan setiap transaksi perlu dicatat dengan benar. Tanpa pengelolaan yang terarah, keberhasilan pemasaran justru dapat berubah menjadi beban operasional.
Digitalisasi bukan jaminan keberhasilan
Penelitian Octavina dan Rita (2021) dalam Journal of Business & Banking berjudul “Digitalisasi UMKM, Literasi Keuangan, dan Kinerja Keuangan: Studi pada Masa Pandemi COVID-19” memberikan gambaran mengenai hubungan teknologi dan perkembangan usaha.
Penelitian terhadap 118 UMKM sektor kuliner di Kota Solo tersebut menemukan bahwa pemasaran digital berpengaruh positif dan signifikan terhadap kinerja keuangan UMKM. Temuan ini menunjukkan bahwa teknologi dapat menjadi instrumen penting untuk memperkuat daya saing usaha.
Namun, peluang tersebut perlu diimbangi dengan kemampuan mengelola keuangan. Sebab, peningkatan transaksi tidak otomatis membuat pemilik usaha memahami berapa keuntungan bersih yang sebenarnya diperoleh.
Persoalan serupa juga tergambar dalam penelitian Indriastuti dan Kartika (2022) di Jurnal Economia. Melalui penelitian terhadap 282 UMKM di Jawa Tengah, keduanya menemukan bahwa digitalisasi dan kemampuan dinamis usaha berperan dalam meningkatkan kinerja keuangan.
Temuan tersebut memperlihatkan bahwa teknologi membutuhkan kemampuan adaptasi. Pelaku usaha tidak cukup hanya membuka toko daring atau membuat akun media sosial. Mereka juga harus mampu membaca perubahan pasar, menyesuaikan strategi, dan mengambil keputusan berdasarkan kebutuhan bisnis.
Dengan kata lain, digitalisasi seharusnya tidak berhenti pada perubahan cara berjualan, tetapi juga mendorong perubahan cara mengelola usaha.
Empat fondasi manajemen yang sering terlupakan
Dalam ilmu manajemen, terdapat empat fungsi utama yang dapat menjadi pedoman bagi pelaku UMKM: perencanaan, pengorganisasian, pengarahan, dan pengawasan.
Pertama, perencanaan (planning). Setiap usaha membutuhkan arah yang jelas. Pemilik bisnis perlu menentukan target penjualan, menghitung modal, memperkirakan biaya produksi, menetapkan harga jual, serta menyusun strategi pemasaran. Tanpa perencanaan, keputusan bisnis berisiko hanya mengikuti keadaan.
Kedua, pengorganisasian (organizing). Usaha kecil sekalipun membutuhkan pembagian tanggung jawab. Produksi, pengemasan, pencatatan keuangan, dan pemasaran sebaiknya dikelola secara teratur. Ketika semua pekerjaan bertumpu pada satu orang tanpa sistem yang jelas, kesalahan operasional lebih mudah terjadi.
Ketiga, pengarahan (leading). Pemilik usaha bukan sekadar orang yang menyediakan modal atau menentukan produk. Ia juga harus mampu mengarahkan orang-orang yang terlibat dalam kegiatan bisnis. Komunikasi yang baik, pembagian tugas yang jelas, dan kepemimpinan yang konsisten dapat membantu menjaga produktivitas.
Keempat, pengawasan (controlling). Setiap kegiatan usaha perlu dievaluasi. Pemilik UMKM harus mengetahui jumlah pemasukan dan pengeluaran, kondisi persediaan, perkembangan penjualan, serta kualitas produk. Pengawasan tidak harus menggunakan perangkat lunak yang mahal. Pencatatan sederhana yang dilakukan secara disiplin sudah menjadi langkah penting.
Keempat fungsi tersebut saling berkaitan. Perencanaan menentukan arah, pengorganisasian membagi pekerjaan, pengarahan menggerakkan orang-orang yang terlibat, sedangkan pengawasan memastikan kegiatan berjalan sesuai tujuan.
Ketika pesanan meningkat, masalah ikut berdatangan
Bayangkan sebuah usaha makanan rumahan yang memasarkan produknya melalui media sosial. Setelah salah satu produknya viral, jumlah pesanan meningkat tajam. Pemilik usaha tentu merasa berhasil karena produknya semakin dikenal.
Namun, persoalan mulai muncul ketika kapasitas produksi tidak mampu mengikuti permintaan. Bahan baku habis, pesanan terlambat dikirim, pencatatan transaksi berantakan, dan kualitas produk tidak lagi konsisten.
Situasi tersebut memperlihatkan bahwa popularitas tidak selalu identik dengan kesiapan bisnis.
Bahkan, lonjakan penjualan dapat menciptakan risiko baru ketika pemilik usaha tidak memahami kapasitas produksinya sendiri. Pelanggan yang awalnya tertarik karena promosi menarik bisa kehilangan kepercayaan akibat pelayanan yang mengecewakan.
Karena itu, keberhasilan UMKM tidak semestinya hanya diukur dari jumlah pengikut media sosial, banyaknya pesanan, atau tingginya transaksi. Kemampuan mempertahankan kualitas, mengendalikan biaya, dan membangun kepercayaan pelanggan juga menjadi ukuran penting.
UMKM membutuhkan lebih dari sekadar pelatihan digital
Tantangan UMKM saat ini bukan hanya bagaimana membuat produk dikenal masyarakat, melainkan bagaimana menjaga usaha tetap sehat dan mampu bertahan dalam persaingan.
Pelaku usaha perlu mulai membangun kebiasaan mencatat keuangan, memisahkan uang pribadi dan uang bisnis, mengendalikan persediaan, serta mengevaluasi hasil penjualan. Mereka juga perlu memahami kebutuhan konsumen dan menyesuaikan kapasitas produksi dengan permintaan pasar.
Langkah tersebut tidak harus dimulai dengan sistem manajemen yang kompleks. Justru, pengelolaan sederhana yang dilakukan secara konsisten dapat menjadi fondasi bagi pertumbuhan usaha yang lebih terukur.
Di sisi lain, pemerintah dan lembaga pendidikan perlu memperluas pendekatan pembinaan UMKM. Pelatihan digital marketing memang penting, tetapi tidak cukup apabila tidak disertai pendidikan literasi keuangan, manajemen operasional, kepemimpinan, dan pengambilan keputusan.
Pendampingan juga sebaiknya tidak berhenti pada kegiatan pelatihan. Pelaku UMKM membutuhkan bimbingan berkelanjutan agar pengetahuan yang diperoleh benar-benar diterapkan dalam kegiatan usaha sehari-hari.
Pada akhirnya, digitalisasi memang membuka pintu kesempatan bagi UMKM untuk berkembang. Namun, teknologi bukan pengganti manajemen. Marketplace tidak otomatis membuat keuangan tertata, media sosial tidak menjamin kualitas produk, dan pesanan yang melimpah tidak selalu menghasilkan keuntungan.
UMKM yang mampu bertahan bukan semata-mata usaha yang paling cepat mengikuti tren digital, melainkan usaha yang mampu mengubah peluang menjadi pertumbuhan yang sehat.
Sebab, menjadi digital adalah langkah awal. Membangun bisnis yang terencana, terorganisasi, dan terkontrol adalah pekerjaan yang menentukan apakah usaha tersebut benar-benar bisa bertahan.
Go digital saja tidak cukup. UMKM juga harus go managerial.
Daftar Referensi
- Octavina, L. A., & Rita, M. R. (2021). Digitalisasi UMKM, literasi keuangan, dan kinerja keuangan: Studi pada masa pandemi COVID-19. Journal of Business & Banking, 11(1), 73–92. https://doi.org/10.14414/jbb.v11i1.2552
- Indriastuti, M., & Kartika, I. (2022). The impact of digitalization on MSMEs’ financial performance: The mediating role of dynamic capability. Jurnal Economia, 18(2), 240–255. https://doi.org/10.21831/economia.v18i2.42790